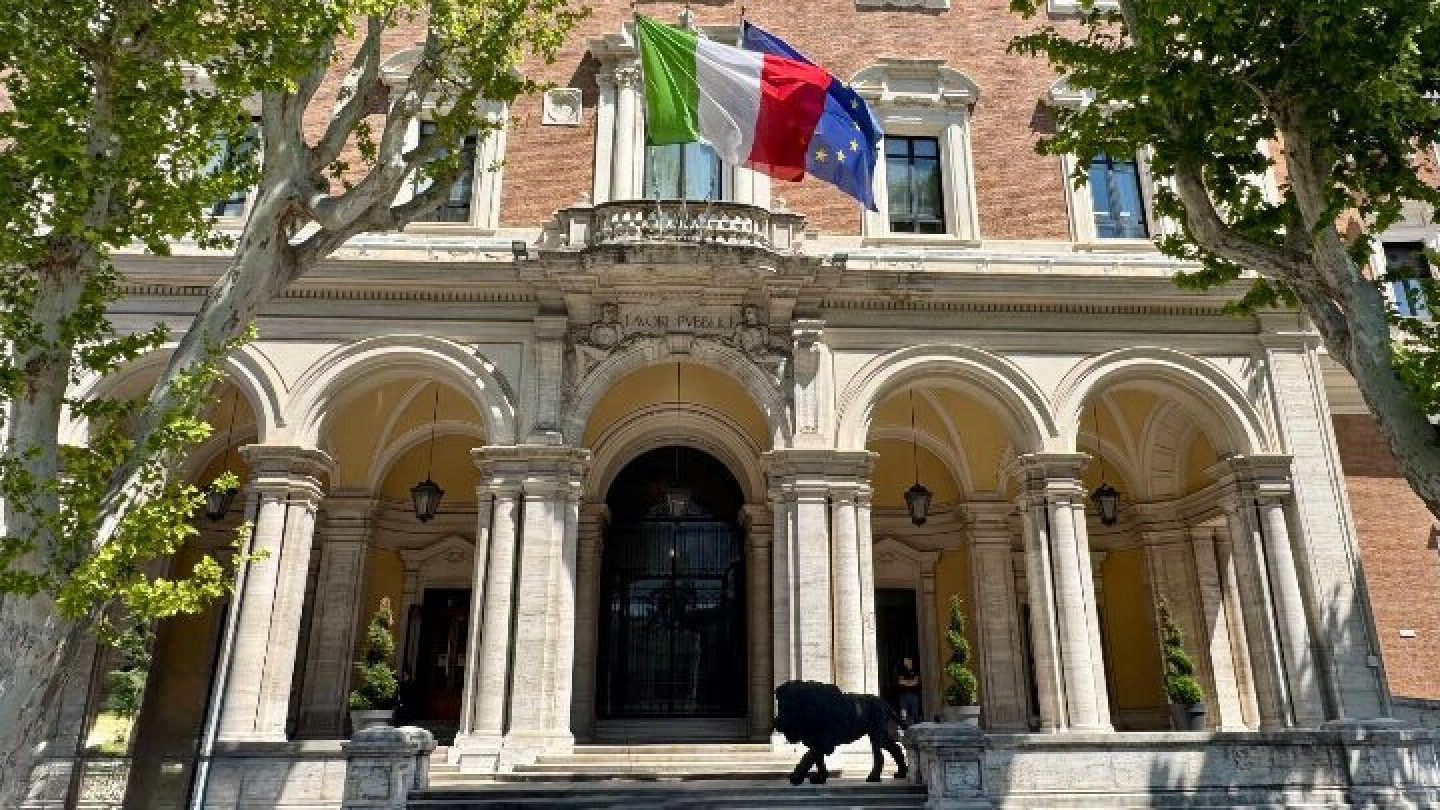
La questione della casa in Italia resta una delle partite sociali e urbane più delicate degli ultimi decenni. Sebbene la proprietà immobiliare riguardi una quota significativa delle famiglie italiane, l'emergenza dell'accesso all'abitazione si rinnova in modo preoccupante, soprattutto tra le fasce più deboli. La recente attività del Ministero delle Infrastrutture e dei Trasporti, aggiornata fino al 6 ottobre 2026, mette in luce tanto i nodi irrisolti quanto il ventaglio di strumenti che le istituzioni stanno continuando a rafforzare, modificare o ripensare per rispondere ai bisogni collettivi. In questo articolo analizziamo fatti e annunci ufficiali, intrecciando ragionamenti critici sulle conseguenze e le prospettive per le persone, i professionisti, i territori e il mondo dell’abitare.
Secondo i dati ministeriali e varie fonti del settore, la scarsità di alloggi pubblici e il contemporaneo incremento delle difficoltà economiche tra le famiglie hanno innalzato il livello di disagio abitativo. Nei contesti urbani, soprattutto nelle grandi città, le liste di attesa per una casa popolare si allungano, mentre affitti e prezzi di acquisto superano la reale capacità di spesa di ampie fasce della popolazione. Il Ministero si trova dunque a ripensare il modello amministrativo e sociale delle politiche abitative, sottolineando l’urgenza di garantire coesione sociale e sviluppo sostenibile.
La risposta principale del Governo negli ultimi anni è passata per strumenti come il Fondo nazionale per il sostegno alle abitazioni in locazione, istituito dalla Legge n.431 del 1998, e il Fondo inquilini morosi incolpevoli, introdotto nel 2013. Queste misure sono concepite per proteggere chi, pur non avendo colpe, si trova improvvisamente in grave difficoltà economica e rischia lo sfratto. Queste condizioni – definite tecnicamente come “morosità incolpevole” – rappresentano una fetta crescente dei casi di disagio: perdita del lavoro, incidenti di percorso e crisi congiunturali colpiscono sempre più famiglie e single che improvvisamente non riescono più a far fronte alle spese d’affitto o di mutuo.
L’efficacia di queste misure, tuttavia, è oggetto di dibattito. Se, da un lato, le erogazioni dei fondi rappresentano una rete di sicurezza essenziale, dall’altro il loro impatto spesso si rivela insufficiente. In molte situazioni locali, i fondi non bastano a coprire la domanda, o la procedura per accedervi risultata complessa e lenta – con ripercussioni dirette su chi vive nell’incertezza e nell’urgenza. Soprattutto per i Comuni ad alta tensione abitativa, la realtà è che le liste di persone in attesa di aiuti o di un alloggio continuano a crescere: un segnale delle difficoltà persistenti sul territorio.
Un ulteriore aspetto toccato dalle strategie ministeriali è il sostegno all’acquisto della prima casa, attraverso il rifinanziamento del Fondo di solidarietà e il Fondo di garanzia. Questi strumenti intendono agevolare l’accesso ai mutui, offrendo garanzie statali di copertura (totale o parziale) per chi non dispone di solidi requisiti bancari ma si trova a dover – o voler – acquistare un’abitazione. In aggiunta, sono stati pensati incentivi fiscali dedicati ai locatori che scelgono di affittare a canone concordato, allo scopo di facilitare la stipula di contratti accessibili e regolari.
Il quadro disegnato dal Ministero, tuttavia, lascia fuori dalla copertura molti soggetti e molte situazioni. Le griglie di accesso ai fondi pubblici, infatti, selezionano rigidamente i beneficiari, escludendo chi si colloca appena sopra le soglie ISEE previste oppure chi si trova in condizioni di precarietà lavorativa non formalmente riconosciute. Al contempo, le iniziative degli enti locali si scontrano spesso con i limiti di bilancio o con procedure amministrative che rallentano la tempestività della risposta. Per molti operatori sociali e professionisti dell’immobiliare, resta dunque il problema della frammentazione normativa e della sproporzione tra domanda e risorse stanziate.
Un tema di crescente preoccupazione è rappresentato dall’evoluzione demografica e sociale delle nostre città. Cambiano i bisogni, cambiano i nuclei familiari, mentre le vecchie ricette dell’edilizia pubblica non sempre si adattano alla pluralità delle esigenze odierne. L’immaginario della “casa popolare” costruita in serie negli anni Settanta non corrisponde più ai desideri o alle richieste dell’abitare contemporaneo, più frammentato e mobile. Nel frattempo, i grandi patrimoni immobiliari pubblici attendono progetti di riqualificazione e riconversione, mentre il mercato privato si fa più selettivo. Tutto questo ricade direttamente sulla qualità della vita delle persone, che spesso si trovano a dover scegliere tra soluzioni temporanee, costose o insoddisfacenti.
In questo contesto, i professionisti dell’immobiliare – agenti, consulenti, amministratori di condominio – si trovano a svolgere un ruolo di mediatori sociali oltre che di tecnici del settore. Le procedure per l’accesso ai fondi, la stesura di contratti agevolati, la gestione di situazioni di morosità incolpevole e sfratto richiedono competenze sempre più trasversali, in grado di coniugare conoscenze giuridiche, amministrative e sociali. Parallelamente, cresce la richiesta di formazione e aggiornamento continuo, anche per orientarsi tra norme nazionali e locali spesso non armonizzate.
Le politiche di sostegno all’abitare si riverberano anche sulle trasformazioni dei territori. Nelle aree metropolitane, dove l’emergenza casa assume proporzioni croniche, la scarsità di soluzioni abitative dignitose innesca processi di marginalizzazione ed esclusione. La dispersione di famiglie in disagio abitativo nei quartieri periferici, la sovrapposizione di fenomeni migratori, la carenza di servizi e la mancanza di interventi di rigenerazione urbana mettono a rischio la coesione sociale, minacciando la tenuta dei tessuti cittadini. Nei centri minori, invece, il problema si manifesta con edifici abbandonati o sottoutilizzati e una domanda che fatica a incontrare adeguate offerte a prezzi sostenibili.
Un’altra direttrice d’azione del Ministero riguarda la vigilanza sulle cooperative edilizie erariali, come previsto dal regolamento del 1938. Si tratta di un’attività storica, ma spesso oscura ai non addetti ai lavori: garantire la correttezza procedurale delle cooperative che beneficiano di contributi pubblici è fondamentale per evitare sprechi e distorsioni. Tuttavia, episodi passati di inefficienza o mala gestione hanno alimentato diffidenze e richieste di maggiore trasparenza e controllo. In futuro, il ruolo delle cooperative potrà tornare centrale nella produzione di nuove abitazioni sociali se sostenuto da controlli efficaci e strumenti amministrativi aggiornati.
Le conseguenze sociali delle politiche della casa sono fortissime. Il disagio abitativo si riversa sulle biografie individuali, segnando percorsi familiari e lavorativi e, in molti casi, impattando la salute fisica e mentale delle persone coinvolte. La costante incertezza sull’alloggio induce stress, instabilità e riduce le possibilità di inserimento o reinserimento lavorativo. È frequente che il disagio della casa si sommi ad altre vulnerabilità, come la disoccupazione, la malattia, la presenza di bambini o anziani nel nucleo familiare.
Di fronte a queste criticità, la questione di come misurare l’efficacia delle misure adottate si fa centrale. Nonostante l’elaborazione di bandi e fondi, il numero di sfratti, in particolare quelli per morosità incolpevole, rimane elevato. L’assenza di una piattaforma unica di coordinamento tra i vari livelli istituzionali (Stato, Regioni, Comuni) e la difficile integrazione tra politiche sociali e urbanistiche rende il sistema di protezione discontinuo e, in alcuni casi, aleatorio. È dunque essenziale un monitoraggio continuo degli effetti reali delle politiche implementate e una capacità di rimodulazione flessibile rispetto alle criticità emergenti.
Se le misure finora adottate hanno contribuito ad attutire l’impatto delle crisi recenti, le domande globali che pongono le nuove migrazioni, le trasformazioni demografiche, la crisi climatica e le evoluzioni dei mercati finanziari richiedono una revisione strutturale delle strategie abitative. Gli operatori e i responsabili politici dovranno dunque riflettere non solo sulla quantità degli alloggi prodotti, ma sulla qualità dei nuovi interventi, privilegiando soluzioni sostenibili, innovative e attinenti alle esigenze reali delle comunità locali.
Guardando al futuro, la sfida più ampia riguarda la riconciliazione tra tutela del diritto alla casa e nuove esigenze urbane. Occorre uno sforzo congiunto tra tutti gli attori: amministratori, professionisti del settore, cittadini, imprese e istituzioni nazionali. La credibilità delle politiche per l’abitare si misurerà nella loro capacità di ridurre le disuguaglianze, garantire dignità alle persone e costruire città inclusivi e resilienti. Nuovi modelli di housing sociale, partenariati pubblico-privati trasparenti e un dialogo costante con i territori rappresentano, forse, la direzione più promettente per un progetto abitativo equo e moderno.
Uno dei principali nodi ancora aperti riguarda la necessità di rinnovare il modello di governance e la strategia di intervento. Il coordinamento tra diversi livelli istituzionali – nazionale, regionale e locale – risulta ancora poco lineare, spesso vittima di sovrapposizioni e dell’assenza di una filiera decisionale efficace. La creazione di una piattaforma unica, che possa tracciare le richieste, le assegnazioni e i risultati delle politiche abitative, appare una delle innovazioni più urgenti: solo così sarà possibile superare la frammentazione che oggi caratterizza il sistema e rendere tracciabili i percorsi di presa in carico della popolazione in disagio abitativo. A questo scopo, sarebbe necessario anche investire sulla formazione degli operatori pubblici e sull’aggiornamento delle procedure digitali, affinché la burocrazia non si traduca in ulteriore esclusione sociale.
Sul fronte dell’offerta abitativa, il patrimonio di edilizia residenziale pubblica italiano soffre di obsolescenza e di insufficienti interventi di manutenzione. Una mole significativa di alloggi resta inutilizzata a causa di condizioni strutturali inadeguate, vincoli amministrativi o carenze di pianificazione nella gestione. Questa situazione si riflette in un doppio spreco: da un lato si negano opportunità abitative alle fasce più vulnerabili, dall’altro si accresce il degrado urbano e si alimentano fenomeni di illegalità e occupazione abusiva. È dunque imprescindibile avviare politiche di rigenerazione che mettano al centro la riqualificazione del patrimonio esistente, affiancando nuove costruzioni solo dove realmente necessario e sostenibile per il territorio.
L'accessibilità economica rappresenta un altro elemento chiave per misurare la ricaduta delle politiche abitative. L’innalzamento dei requisiti per l’accesso ai mutui e la crescente incidenza dei costi rispetto ai redditi disponibili pongono limiti non trascurabili, in particolare per giovani, famiglie monoreddito e lavoratori precari. Occorre riconoscere che la leva fiscale, seppur utile, non può da sola colmare il gap tra domanda e offerta di case a prezzi accessibili. In questo senso, la promozione di un nuovo approccio all’housing sociale deve prevedere formule miste tra affitto e proprietà, incentivi all’affitto lungo termine e strumenti di compartecipazione del rischio tra pubblico e privato per ridurre la vulnerabilità dei soggetti più esposti.
Per le imprese del comparto immobiliare e della costruzione, l’attuale scenario richiede una revisione delle priorità progettuali. L’attenzione non può più essere posta esclusivamente sulla massimizzazione del rendimento dell’investimento, ma deve includere criteri di sostenibilità sociale e territoriale. La collaborazione con i Comuni nelle strategie di sviluppo urbano, per esempio tramite il meccanismo delle convenzioni o la partecipazione a bandi per la rigenerazione, permette alle imprese di supportare una crescita più armonica e inclusiva. In parallelo, strumenti come i partenariati pubblico-privato vanno resi più trasparenti e vincolati a obiettivi concreti di impatto sociale.
A tutto ciò si aggiunge la questione delle nuove vulnerabilità, come l’invecchiamento della popolazione e i fenomeni migratori. Questi aspetti pongono la domanda di soluzioni abitative flessibili, con attenzione ai bisogni di nuclei familiari non tradizionali e di persone che attraversano fasi diverse del ciclo di vita. È evidente che lo schema rigido degli alloggi standardizzati difficilmente risponde a queste esigenze; urge quindi favorire la varietà tipologica nell’edilizia residenziale e servizi di accompagnamento che facilitino l’inserimento e l’inclusione, in particolare attraverso l’integrazione tra servizi sociali, sanitari e urbanistici.
Infine, non può essere trascurato il nodo della partecipazione dei cittadini ai processi decisionali che riguardano la casa. L'esperienza dei territori insegna che il coinvolgimento diretto delle comunità nella definizione delle priorità – dalle scelte progettuali all’assegnazione degli alloggi, fino alla gestione degli spazi comuni – aumenta la probabilità di successo degli interventi e rafforza il senso di appartenenza. I modelli più avanzati, sia a livello europeo che locale, vanno in questa direzione: processi collaborativi, laboratori di quartiere e pratiche di co-housing rappresentano laboratori di innovazione sociale che possono restituire vitalità e coesione ai contesti urbani più fragili.
Sullo sfondo, resta la necessità di una visione di lungo periodo che assuma la casa come diritto fondamentale e componente centrale dell’inclusione sociale. Solo attraverso un patto tra istituzioni, professionisti e cittadini sarà possibile superare le logiche emergenziali e ricostruire un’architettura di interventi capace di favorire sviluppo senza escludere nessuno. In questa prospettiva, la definizione di nuovi standard di qualità, l’introduzione di vincoli ambientali e l’adozione di modelli di gestione partecipata dovranno essere i principi guida di una stagione di rinnovata centralità delle politiche abitative per il Paese.